Conto Corrente Business per Freelance e Piccole Imprese: Cosa Confrontare Prima di Aprirlo
Pubblicità
Conto corrente business per freelance e piccole imprese in Italia: cosa confrontare tra banche tradizionali e digitali, costi, servizi e strumenti di incasso.
Chi apre una partita IVA si trova presto davanti a una domanda pratica: serve un conto corrente dedicato all'attività oppure si può continuare a usare quello personale? La risposta dipende dal tipo di lavoro, dal regime fiscale e dalla quantità di movimenti, ma in molti casi separare le finanze professionali da quelle private semplifica la vita, la contabilità e i rapporti con il commercialista. In questa guida vediamo cosa confrontare prima di scegliere un conto business in Italia, senza promesse e senza numeri che cambiano nel tempo: per ogni condizione economica troverai l'invito a verificare il valore aggiornato direttamente presso la banca.
Conto personale o conto business: la differenza che conta
Dal punto di vista legale, un libero professionista o un imprenditore individuale non è obbligato in modo generalizzato ad avere un conto separato: la normativa varia in base alla forma giuridica e al regime scelto, e per i dettagli è sempre consigliabile confrontarsi con il proprio commercialista. Diverso è il caso di società di persone e di capitali, che hanno naturalmente un conto intestato alla società.
Anche quando non è obbligatorio, il conto dedicato offre vantaggi concreti:
- Ordine contabile: incassi e spese professionali sono tracciati in un unico posto, e a fine anno la riconciliazione è molto più semplice.
- Chiarezza fiscale: in caso di controlli è più facile dimostrare la natura dei movimenti.
- Immagine professionale: un IBAN intestato alla ditta o al professionista, con la denominazione corretta, rassicura clienti e fornitori.
- Controllo del cash flow: vedere subito quanto è disponibile per l'attività, senza mescolare spese di casa e costi professionali.
Se stai ancora valutando l'apertura dell'attività, può esserti utile anche la nostra guida sulla partita IVA, che chiarisce i passaggi iniziali da affrontare prima di scegliere gli strumenti bancari.
I criteri principali da confrontare
Le offerte dei conti business possono sembrare simili a prima vista, ma le differenze emergono nei dettagli. Ecco le voci da mettere in fila prima di firmare.
1. Canone e costi operativi
Quasi tutti i conti business prevedono un canone, che può essere mensile o annuale, e costi aggiuntivi per bonifici, bonifici istantanei, prelievi, carte e servizi accessori. Alcune banche prevedono pacchetti con una soglia di operazioni incluse, altre applicano un costo a singola operazione. Poiché le condizioni cambiano spesso e dipendono dal profilo del cliente, chiedi sempre il documento informativo sulle spese e confronta il costo complessivo in base ai tuoi movimenti reali: quanti bonifici emetti, quante fatture incassi, quante carte ti servono.
2. Bonifici e incassi
Per chi lavora con clienti italiani ed europei, la rapidità degli accrediti è importante. Verifica se il conto supporta bonifici SEPA istantanei, se ci sono limiti di importo per singola operazione e come vengono gestiti gli incassi da clienti extra-UE, che spesso comportano commissioni di cambio e di intermediazione. Se lavori con l'estero, controlla anche la possibilità di avere un IBAN in valuta o strumenti collegati per gli incassi internazionali.
3. Carte collegate al conto
Il conto business di solito include una carta di debito, a volte anche una carta di credito o prepagata dedicata alle spese aziendali. Ti consigliamo di leggere con attenzione le condizioni, perché plafond, massimali di prelievo e coperture assicurative variano da banca a banca. Per un approfondimento sulle differenze tra strumenti, vale la pena rileggere la nostra guida sulla scelta di un conto aziendale per autonomi e imprenditori, che offre spunti di metodo utili per confrontare offerte anche in contesti diversi.
4. Integrazione con fatturazione e contabilità
Questo è uno dei punti in cui le banche digitali tendono a distinguersi. Alcuni conti si collegano a software di fatturazione elettronica, permettono di scaricare i movimenti in formati compatibili con la contabilità e condividono l'accesso con il commercialista in sola lettura. Se emetti molte fatture, un'integrazione fluida può far risparmiare ore di lavoro ogni mese. Chiedi alla banca quali strumenti sono inclusi e quali richiedono un abbonamento separato.
5. Assistenza e filiali
Alcuni professionisti preferiscono una banca con filiale fisica e un referente dedicato, utile per pratiche complesse, finanziamenti, anticipo fatture o operazioni in contanti. Altri trovano più comodo operare solo da app, con assistenza via chat o telefono. Non esiste una scelta migliore in assoluto: dipende da come lavori e da quanto ti serve un interlocutore umano.
Banche tradizionali e banche digitali: i pro e i contro
In Italia il mercato dei conti business si divide tra grandi gruppi come Intesa Sanpaolo, UniCredit, Banco BPM, BPER Banca, BNL BNP Paribas e Crédit Agricole Italia, e operatori più orientati al digitale come FinecoBank, Banca Mediolanum, Hype e Poste Italiane con i propri servizi BancoPosta dedicati a professionisti e imprese.
Banche tradizionali
Punti di forza: rete di filiali, gamma ampia di prodotti (finanziamenti, leasing, anticipo fatture, POS, servizi per il commercio estero), consulenti dedicati. Punti di attenzione: struttura di costi a volte meno trasparente, pacchetti da leggere con attenzione, tempi di apertura talvolta più lunghi.
Banche e operatori digitali
Punti di forza: apertura spesso più rapida, gestione da app, costi percepiti più semplici da leggere, integrazioni con strumenti di fatturazione. Punti di attenzione: gamma di servizi più limitata per esigenze complesse, assistenza prevalentemente a distanza, possibile assenza di alcuni prodotti di credito dedicati alle imprese.
Per capire meglio come cambia l'esperienza d'uso, puoi leggere anche il nostro confronto sulle logiche di scelta di un conto per chi lavora oltreconfine, che aiuta a ragionare su costi, comodità e servizi, anche se riferito a un contesto diverso.
POS, incassi digitali e commissioni
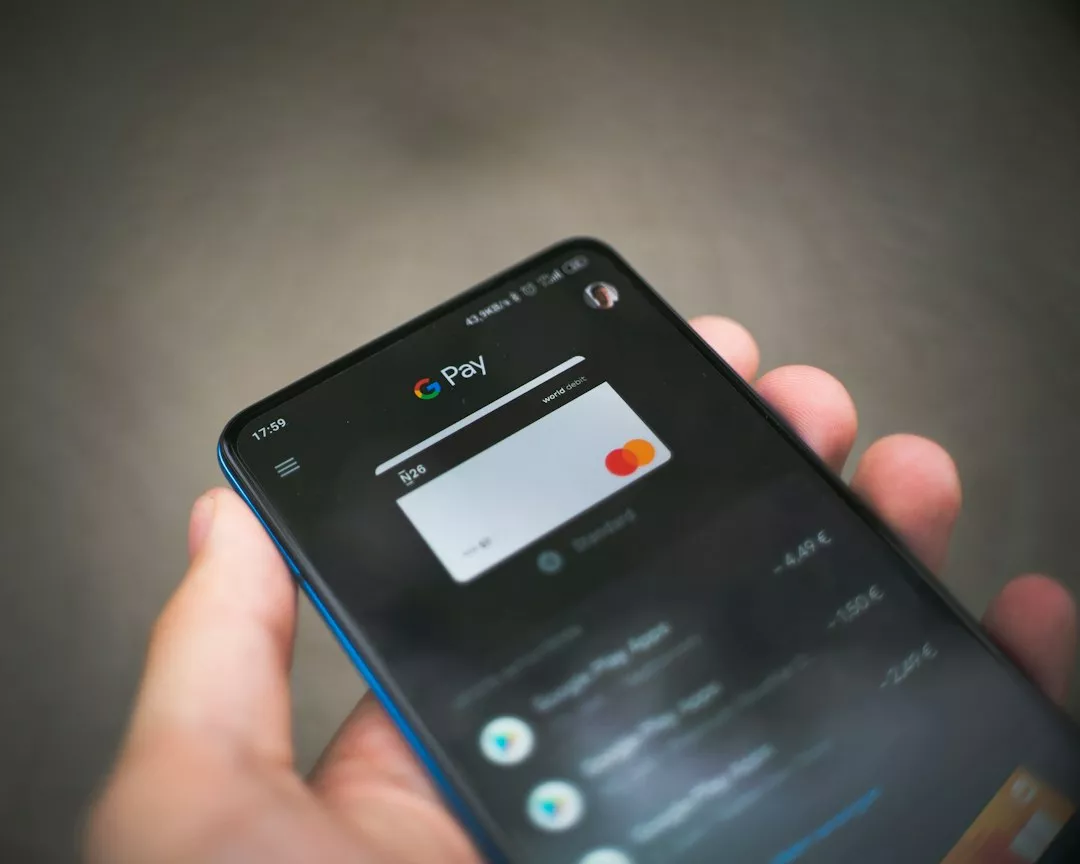
Se vendi prodotti o servizi a clienti finali, probabilmente avrai bisogno di un POS o di una soluzione di pagamento digitale. Alcuni conti business includono già la possibilità di richiedere il terminale, altri si affidano a operatori specializzati come Nexi. Quello che conta non è solo il costo del terminale, ma la commissione applicata a ogni transazione, i tempi di accredito sul conto e la compatibilità con i pagamenti contactless e da smartphone. Prima di scegliere, confronta le condizioni complessive e chiedi sempre un riepilogo scritto dei costi.
Un conto che si integra bene con il tuo sistema di incasso può farti risparmiare tempo nella riconciliazione e ridurre errori nei movimenti. Ricorda che commissioni, canoni e condizioni economiche cambiano nel tempo e possono dipendere dal volume d'affari: verifica sempre i valori aggiornati direttamente con l'intermediario.
Documenti e processo di apertura
Per aprire un conto business servono generalmente documento d'identità, codice fiscale, partita IVA e, per le società, visura camerale e documenti dei rappresentanti legali. Alcune banche richiedono anche informazioni sull'attività svolta, sul volume d'affari previsto e sulla provenienza dei fondi, in applicazione delle norme antiriciclaggio. L'apertura resta sempre una decisione della banca, che valuta la richiesta in base ai propri criteri e può rifiutarla o chiedere documenti aggiuntivi.
Molte banche digitali permettono di completare la procedura online con riconoscimento tramite video o SPID, mentre quelle tradizionali tendono a richiedere un appuntamento in filiale. In entrambi i casi, leggi con attenzione il contratto e il foglio informativo prima di firmare.
Come scegliere nella pratica
Un metodo semplice per decidere è partire dai tuoi movimenti reali. Prenditi un'ora e rispondi a queste domande:
- Quante fatture emetto in un mese e come vengono pagate (bonifico, carta, contanti)?
- Ho clienti o fornitori all'estero?
- Mi serve un POS o un sistema di incasso online?
- Ho bisogno di finanziamenti, anticipo fatture o linee di credito?
- Preferisco operare da app o ho bisogno di una filiale di riferimento?
Con le risposte in mano, richiedi i fogli informativi di due o tre banche e confronta il costo totale annuo stimato sul tuo profilo di utilizzo, non sul prezzo di listino. Chiedi al tuo commercialista quali strumenti di export dei dati preferisce, perché un conto che dialoga bene con la contabilità riduce errori e costi indiretti.
Errori da evitare
- Scegliere solo in base al canone: un conto con canone basso ma costi alti per operazione può risultare più caro nell'uso reale.
- Ignorare i servizi accessori: carte, POS e assistenza possono avere costi separati.
- Mescolare ancora spese personali e professionali: vanifica il senso del conto dedicato.
- Non rileggere periodicamente le condizioni: le banche possono modificare le condizioni con preavviso, e conviene controllare le comunicazioni ricevute.
- Dimenticare la liquidità di emergenza: anche per l'attività conviene avere una riserva. Ne parliamo nell'approfondimento sul valore di una pianificazione finanziaria di lungo periodo, che offre spunti utili sul metodo.
In sintesi
Il conto business giusto non è quello con la pubblicità più convincente, ma quello che si adatta al modo in cui lavori. Confronta costi complessivi, strumenti di incasso, integrazione con la fatturazione e qualità dell'assistenza, e verifica sempre le condizioni aggiornate direttamente con la banca o l'intermediario. Ogni prodotto ha condizioni e rischi, e l'apertura di un conto resta una decisione dell'istituto. Dedicare un po' di tempo al confronto iniziale può evitarti cambi di banca frettolosi e costi inattesi lungo la strada.
Marco Rinaldi
Giornalista finanziario con sede a Milano, specializzato in carte di credito e servizi bancari italiani.