A História do Financiamento de Carros no Brasil: De Privilégio a Direito Popular
Publicidade
Descubra como o financiamento de veículos evoluiu no Brasil, do crédito restrito aos poucos até o acesso popular que conhecemos hoje.
Poucos sabem que comprar um carro a prazo, hoje tão comum nas concessionárias, foi por décadas um privilégio de uma parcela muito pequena da população. A história do crédito automotivo no Brasil é, na verdade, um reflexo direto da própria história econômica do país: marcada por inflação, instabilidade, planos econômicos e, finalmente, uma abertura que transformou a relação dos brasileiros com o automóvel.
Os Primeiros Automóveis e o Crédito Inexistente
Quando os primeiros automóveis chegaram ao Brasil, no início do século XX, a ideia de financiar um veículo simplesmente não existia. O carro era um objeto raro, importado e extremamente caro, acessível apenas a famílias muito abastadas e a empresas. Não havia sistema bancário estruturado para crédito ao consumidor e, menos ainda, linhas específicas para veículos.
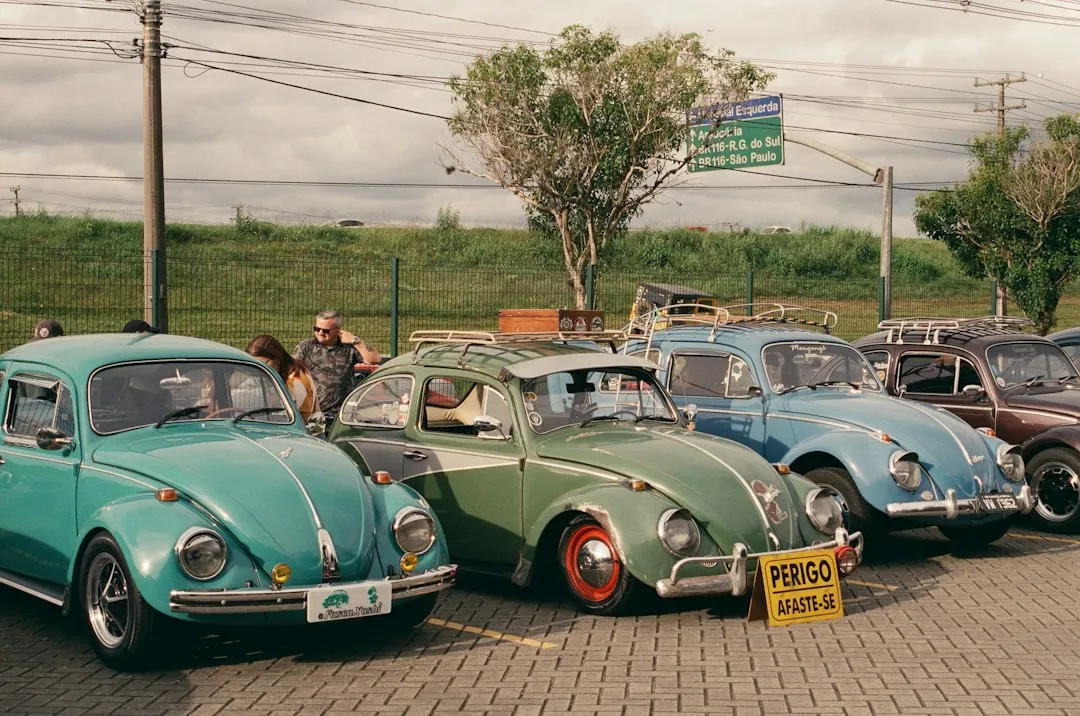
Ao longo das décadas seguintes, com a instalação das primeiras montadoras no país, o automóvel começou a ganhar presença nas cidades, mas ainda era símbolo de status. A Volkswagen inaugurou sua fábrica em São Bernardo do Campo em 1953, e a indústria automotiva nacional começou a dar seus primeiros passos de forma mais estruturada. Mesmo assim, quem queria um carro precisava ter o valor total em mãos.
A Era da Inflação e o Crédito Impossível
Entre as décadas de 1960 e 1980, o Brasil viveu períodos alternados de crescimento acelerado e crise econômica profunda. O chamado "milagre econômico" dos anos 1970 aumentou o consumo e expandiu a classe média, mas o crédito ainda era precário e extremamente caro. As taxas de juros eram altas e os contratos de financiamento, quando existiam, eram reajustados pela inflação, tornando o custo real imprevisível.
Na prática, financiar um carro nesse período era uma aposta arriscada. Quem assumia um contrato longo podia ver as parcelas crescerem de forma desproporcional ao longo dos meses. Muitas famílias preferiam o consórcio, um modelo que ganhou força justamente por não cobrar juros, mas exigia paciência: o contemplado era escolhido por sorteio ou lance, e a espera podia durar anos.
O Plano Real e a Virada no Acesso ao Crédito
A grande transformação veio com a estabilização econômica proporcionada pelo Plano Real, implementado em 1994. Com a inflação sob controle pela primeira vez em décadas, tornou-se possível assinar um contrato de financiamento e saber, de antemão, quanto seriam as parcelas até o final. Isso mudou tudo.
Os bancos, que antes evitavam crédito de longo prazo por causa da inflação galopante, passaram a enxergar o consumidor como um cliente viável. As montadoras, por sua vez, perceberam que o crédito era a alavanca que poderia multiplicar as vendas. Surgiram as primeiras financeiras ligadas diretamente às montadoras, e o financiamento de veículos começou a se popularizar de verdade.
Nesse contexto, instituições como o Banco do Brasil e a Caixa Econômica Federal expandiram suas linhas de crédito ao consumidor, enquanto bancos privados como Bradesco e Itaú estruturaram departamentos específicos para crédito automotivo. O mercado de financiamento deixou de ser marginal e passou a ser estratégico.
Anos 2000: A Democratização do Crédito
Na primeira década dos anos 2000, o acesso ao crédito automotivo viveu sua fase de maior expansão. Programas de inclusão financeira, crescimento da renda da população de baixa renda e a chegada de novas financeiras ao mercado criaram um ambiente em que praticamente qualquer trabalhador com renda formal poderia sonhar com um carro financiado.
Surgiram instituições especializadas em crédito para perfis de maior risco, como o Banco Pan e a BV Financeira, que desenvolveram metodologias próprias de análise de crédito e ampliaram o alcance do financiamento para consumidores que os grandes bancos tradicionais recusavam. Para entender como essas duas instituições se comparam hoje, vale a pena conferir nossa análise comparativa entre Banco Pan e BV Financeira.
Os prazos de financiamento também se alongaram consideravelmente. Se antes era difícil conseguir mais de 24 meses, passou a ser comum encontrar contratos de 48, 60 e até mais meses. Isso reduziu o valor das parcelas mensais e colocou o carro ao alcance de um número muito maior de famílias, ainda que o custo total do financiamento aumentasse com o prazo maior.
O Papel das Fintechs e dos Bancos Digitais
A chegada das fintechs e dos bancos digitais trouxe uma nova camada de transformação ao crédito automotivo. Nubank, C6 Bank e Inter, entre outros, passaram a oferecer produtos financeiros com menos burocracia e processos totalmente digitais. Embora seu foco inicial não fosse especificamente o financiamento de veículos, sua presença no mercado pressionou os bancos tradicionais a simplificarem processos e reduzirem custos operacionais.
Hoje, é possível simular e contratar um financiamento de carro diretamente pelo celular, sem sair de casa, comparando condições de diferentes instituições em poucos minutos. Esse nível de acessibilidade seria inimaginável nas décadas anteriores.
O CDC e o Leasing: Dois Caminhos com Histórias Distintas
Ao longo dessa evolução, dois modelos principais de financiamento se consolidaram no mercado. O CDC (Crédito Direto ao Consumidor) tornou-se o mais popular, por transferir imediatamente a propriedade do veículo ao comprador, com o carro servindo apenas como garantia ao banco. O leasing, por sua vez, tem uma trajetória mais restrita: popular em outros países, nunca chegou a dominar o mercado local da mesma forma. Se você quer entender as diferenças práticas entre esses modelos, este guia sobre CDC e leasing explica em detalhes como cada um funciona.
Crises, Ajustes e a Resiliência do Mercado
O mercado de crédito automotivo não cresceu de forma linear. Crises econômicas, como a recessão de 2015 e 2016 e os impactos da pandemia em 2020, reduziram temporariamente o volume de financiamentos e elevaram a inadimplência. As instituições financeiras responderam com critérios de aprovação mais rígidos e ajuste nas condições oferecidas.
Quem já tem um financiamento ativo e quer gerenciá-lo de forma mais inteligente pode se beneficiar da portabilidade, que permite transferir a dívida para outra instituição com melhores condições. Esse instrumento, regulamentado pelo Banco Central, é um dos legados positivos da modernização do sistema financeiro nacional.
Outro mecanismo que se consolidou ao longo dos anos é a quitação antecipada, garantida por lei, que permite ao consumidor abater parte dos juros futuros ao pagar o financiamento antes do prazo. Entender como funciona a quitação antecipada pode gerar uma economia real significativa ao longo do contrato.
O Que a História Ensina ao Consumidor de Hoje
A trajetória do financiamento automotivo no país revela uma lição importante: o acesso ao crédito é uma conquista que depende de estabilidade econômica, regulação eficiente e educação financeira. Cada avanço no sistema financeiro ampliou as opções disponíveis ao consumidor, mas também exigiu mais responsabilidade na hora de escolher.
Hoje, o consumidor conta com mais ferramentas do que em qualquer outro momento da história para tomar uma decisão informada: simuladores online, comparadores de taxas, canais digitais de atendimento e uma regulação mais transparente. Aproveitar esse ambiente exige conhecimento, pesquisa e, acima de tudo, clareza sobre o próprio orçamento.
A história do crédito automotivo no Brasil é, em última análise, a história de um país aprendendo a conviver com o dinheiro de forma mais madura. E esse aprendizado, ainda em curso, continua moldando o mercado a cada novo contrato assinado.
Lucas Costa
Analista automotivo de Belo Horizonte, cobrindo lançamentos, tendências e dicas de manutenção.